안녕하세요.
모두다손해사정법인입니다.
보험 가입할 때
직업을 정확하게 적어야
한다는 것은 많이 알고 계십니다.
하지만
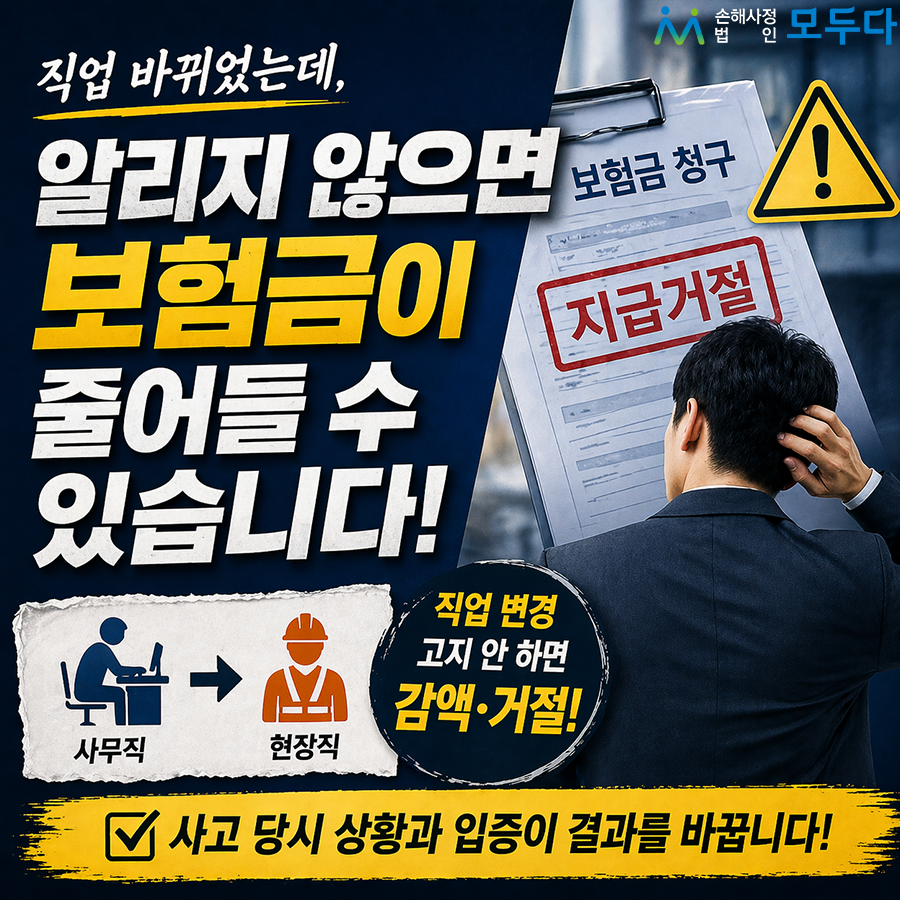
직업이 바뀐 이후까지
계속 알려야 한다는 점은
놓치는 경우가 많습니다.
보험은
위험도를 기준으로 만들어집니다.
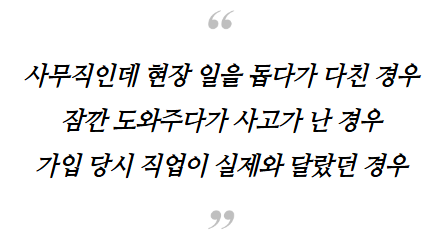
그래서 가입 당시 직업과
실제 하고 있는 일이 다르면
보상 기준 자체가 달라질 수 있습니다.
직업은 단순 정보가 아니라
보험금에 영향을 주는 중요한 요소입니다.
직업 고지는
가입할 때만 해당되지 않습니다.
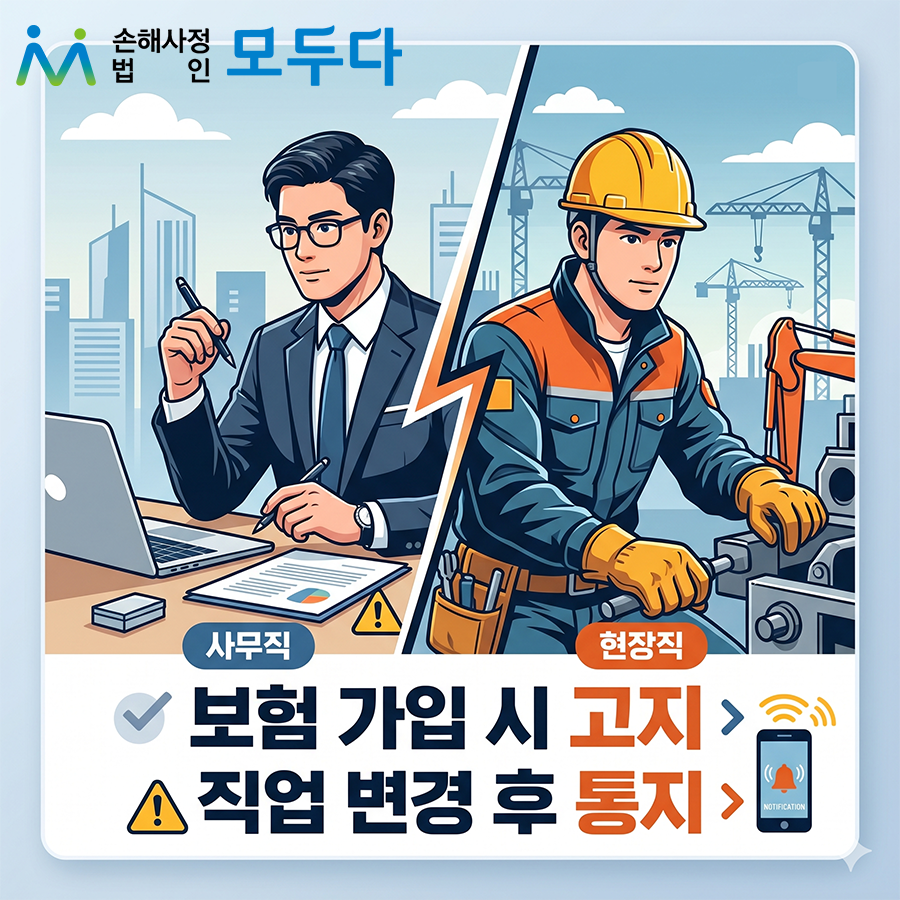
직업이 바뀌었거나
업무 환경이 더 위험해졌다면
그때도 보험사에 알리는 것이 원칙입니다.
직업 변경을 알리지 않은 상태에서
보험금을 청구하게 되면
문제가 발생할 수 있습니다.
특히 사고 당시 일이
더 위험한 작업이었다면
불리하게 작용할 가능성이 큽니다.
보험사는
단순히 직업 이름만 보지 않습니다.
이 부분을 더 중요하게 판단합니다.
즉, 직업보다
“사고 당시 상황”이 핵심입니다.
이러한 상황에서는
“몰랐다”는 설명만으로는
보험사의 판단을 바꾸기 어렵습니다.
보험금이 부지급되거나
감액되는 상황에서는
가장 중요한 것은
사고 당시 상황을 어떻게 설명하고
그 내용을 어떻게 입증하느냐입니다.
이 판단에 따라
결과는 달라집니다.
이미 문제가 발생했다면
단순 문의만으로 해결하기는 어렵습니다.
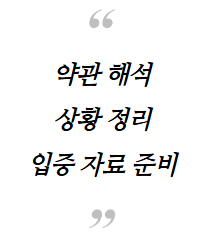
이 과정이 필요합니다.
손해사정사는
계약 내용과 실제 상황을 비교해
불리한 판단이 적용되지 않도록
전체 흐름을 정리합니다.
직업이 바뀌었다면
알리는 것이 원칙입니다.
현재 상황 기준으로
어떻게 적용될 수 있는지
확인해보는 것이 중요합니다.
감사합니다.